近20家上市公司抢滩卡牌的热闹与冷静
作者:木系
昨天(11月9日)晚间,常州亚玛顿股份有限公司(简称亚玛顿)再度发布公告,表示与Hitcard品牌所属上海骑形网络科技有限公司(简称骑形网络)签署《股份转让协议》,拟转让公司总股本20%,交易总价6.8亿元(含税)。
交易完成后,骑形网络将成为亚玛顿的控股股东,上市公司的实际控制人因此变更为Hitcard创始人赵云鹏。目前交易尚未完成,仍需跨过几道关口,其中包括深圳证券交易所的合规确认。双方约定,若2027年6月15日前未获合规确认,协议自动终止且不视为违约。
骑形网络成立于2016年,2021年进军卡牌业务并推出“Hitcard”品牌面向成人收藏市场,涵盖卡牌、谷子、轻周边等潮玩产品全产线,IP包括影视综、动漫网文、游戏、体育等,其综合能力广受各大版权方与渠道合作方认可,比如2025年近百部影视综卡牌产品中Hitcard项目占比约一半。
此前有媒体报道Hitcard在2024年收入约4亿,2025年预计同比100%的增长,而且已经实现盈利。2026年抖音618,Hitcard位列卡牌品牌前三、模玩周边品牌前十。
Hitcard近日部分新品
骑形网络今年拓展用户圈层的一个大动作,是推出更加聚焦于收藏市场的品牌CENÈSE(塞纳斯),2026年3月它亮相并官宣虞书欣作为全球品牌代言人,三季度它发售了虞书欣《永恒之境》系列官方收藏卡、“小熊维尼寻宝游戏”官方收藏卡,还在上海PUSH艺术中心落地了CENÈSE塞纳斯艺术空间。
骑形网络在几年前陆续获得泡泡玛特、阅文集团、千岛·潮玩族、红杉中国、上海联创、Cygames、Akastsuki、GoodSmile、金慧丰等投资,2026年10月其股东阵容又新增乐华娱乐与恒星引力的合资机构。
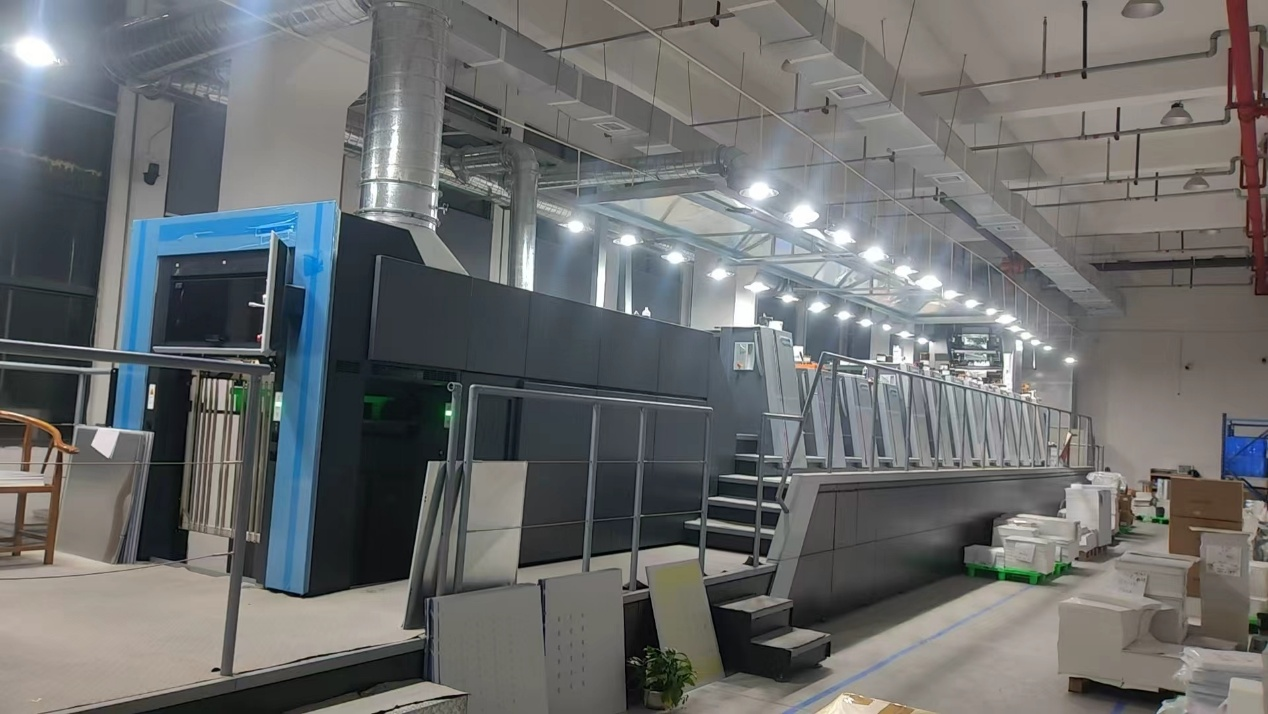
资料显示,除了版权矩阵的优势,骑形网络成为一家以工艺创新为核心、聚焦高端精密印刷与复杂特种工艺集成的先进制造企业,已经打通创意研发、工艺验证、精密量产全链条,拥有合计近2万平方米的四大自有生产基地,自产率超95%,形成柔性化、高可控的先进制造能力。浙江龙港有关部门去年的一份审批文件显示,骑形网络的一家工厂有着年产600吨纸制卡片和50吨塑料卡片的产能。
骑形网络的部分生成设备
2025年,骑形网络引入高端十四色精密印刷设备,自主开发新型表面处理等工艺技术。此次它计划收购的亚玛顿,主营光伏产品和玻璃器件,在纳米功能镀膜、超薄物理钢化、新材料配方、精密成型等方向积累了长期技术壁垒,以材料创新支撑新能源与电子信息产业升级,国内生产基地分布在安徽、辽宁、内蒙古等地。
2026年前三季度,亚玛顿实现营收11.30亿元,同比下降28.51%;扣非归母净利润-1.62亿元。有分析认为,亚玛顿原实控人选择引入跨界资本接盘,某种程度上是对光伏周期底部的被动应对;同时,两家以制造见长的企业未来将怎样合作,也留下巨大想象空间,引发资本市场关注。
最近两三年,卡游、Suplay(卡卡沃)等陆续提交上市申请,卡牌市场的发展吸引了许多目光,还有大批上市公司切入赛道。
文创潮此前统计显示,将卡牌作为重点业务之一的上市公司,已然接近20家,包括姚记科技、澳达控股(耀宝)、阅文集团、华立科技、儒意电影、汉仪股份、永吉股份、凯知乐、广博股份、飞扬集团、芒果超媒、乐华娱乐、柠萌影视、上海电影、京华激光、浙数文化、裕同科技、柏星龙,等等。
这其中,既有来自影视、出版等上游IP方的投资布局,也有包装、印刷等供应链环节的深度参与,还有多家企业从原有行业跨界而来,甚至将业务重心完全转移……
资本汹涌的同时,一部分企业选择深耕供应链与IP运营,并非简单炒作噱头。本文,我们就来介绍最新的市场动向以及其中几家公司的第三季度近况。
市场动向:TCG与球星卡的销售额再破纪录
和卡游、闪魂等品牌一样,上市公司们的卡牌板块也在寻找新的增长曲线,拓宽潮玩、谷子、生活文创等品类,或者加码TCG、球星卡等细分赛道。
由于港股不要求发布季报、A股的三季报相当简略,我们先来看看国际市场的数字。
11月2日,追踪球星卡与宝可梦卡牌行情数据的平台Card Ladder发布统计,10月份集换式卡牌的月交易额首次突破10亿美元大关(达到10.7亿),相比年初增长了140%。
Card Ladder统计的集换式卡牌月度交易额
孩之宝最新财报则显示,《万智牌》也在2026年第三季度首次实现单季收入突破6亿美元,达到6.16亿美元(约41.1亿元人民币),同比增长34%,继续担任孩之宝旗下最核心的增长引擎。
《万智牌》的增长驱动来自两条产品线并行发力:一是自有世界观系列Lorwyn Eclipsed和Secrets of Strixhaven,维持核心玩家的高粘性和高频复购;二是Universes Beyond跨界系列持续破圈——《霍比特人》《忍者神龟》《漫威超级英雄》等顶流IP的引入,大幅降低了非核心玩家的进入门槛,实现了跨代际受众覆盖。
《万智牌》产品发售与联动日历
TCG:姚记潮品“曲线上市”,街机渠道不景气
宝可梦卡牌、球星卡、万智牌的近况,也是全球卡牌企业的风向标。
国内,宝可梦卡牌的核心经销商之一姚记潮品,在一番并购和注入业务的运作后,变身姚品国际,曲线上市。
10月21日,港股上市公司澳达控股正式更名“耀宝”,英文名改为Yaopop。9月初,前姚记科技董事、副总经理兼财务总监梁美锋,转任澳达控股的执行董事兼首席财务官、姚品国际CFO;原姚记科技董事、副总经理、董事会秘书以及原姚记潮品法定代表人与董事卞大云,出任澳达控股行政总裁、姚品国际行政总裁。
姚记潮品的英文名,正是Yaopop,它的核心业务是代理与运营宝可梦TCG简中版、《符文战场》等卡牌。文创潮注意到,新成立的姚品国际还在大力招聘,已经开始沿用姚记潮品的官网(只更换了域名和品牌名等少量信息)。
澳达控股/耀宝披露,其IP相关业务模式在测试与完善中,2026年第三季度的月增长率为30%-40%,上半年已向宝可梦(上海)玩具有限公司预付了5056.8万元。此前澳达控股表示上半年它新增了卡牌业务,产生832.7万港元收入,占总营收的21.4%,而且毛利率高达28.5%,远高于公司整体7.5%的毛利率水平;团队布局方面,其中国内地员工,从2025年底的0人增至六月底的125人,基本围绕IP业务配置。
传统模式主要是在游乐场通过街机销售卡牌的华立科技,2026年前三季度的动漫IP衍生产品销售收入2.08亿元,同比下降21.85%;营业成本1.44亿元,同比只下降了9.07%。游乐场销售卡牌能力的恶化,导致该板块的毛利率从前期的约40%骤降至30.41%,同比大幅下滑9.78个百分点。
此外,华立科技整个集团的存货同比增加13.19%至3.66亿元,而且因应收账款坏账激增而计提8540万元信用减值损失,动漫IP衍生品业务的回款压力和库存贬值风险同样不容乐观,部分滞销库存可能进一步推低后续毛利率。
华立科技部分街机
为了应对这种不利局面,华立科技一方面力推“华立潮品”围绕《舞萌DX》《太鼓达人》《三国幻战》等IP出品周边,同时通过控股的“游趣玩”(Playlab)探索IP授权按键帽、原创TCG(《三国幻战》)等新方向。目前《三国幻战》还在投入赛事和IP联名以积累人气。
华立科技原创TCG《三国幻战》
大力投入TCG的上市公司还有儒意影业和凯知乐等等,前者在6月推出了时光卡藏品牌,后者官宣过许多消息,令人眼花缭乱,第三季度围绕代理运营的《幻兽帕鲁》TCG举行了全国50场先行体验会,同步发售卡牌产品;后者依托于店铺销售宝可梦卡牌,曾经在财报郑重提及该TCG,但尚未披露具体数字。
在上个月举行的2026阅文创作大会上,阅文集团CEO侯晓楠官宣了一款电子集换式卡牌游戏《群星漫卡》,首批就集结了《斗罗大陆》《吞噬星空》《狐妖小红娘》等国漫IP,由姚记旗下的蹊迹游戏开发。
球星卡:Hitcard、时光卡藏等涉足,浙数文化3300万元控股星卡互动
如果说TCG极为考验卡牌企业的IP设计开发与运营能力,那么另一热门品类球星卡则是高度依赖版权关系。由于各种热门的足球、棒球等联赛版权早已被Topps和Panini瓜分殆尽,中国公司往往只能寻找捡漏机会(比如闹翻天科技与阿根廷国家足球队的授权合作),或者退而求其次、与冷门赛事或国内联赛合作。
姚记科技投资的卡淘(DAKA),推出两款足球卡产品,其中“2025-2026皇家马德里FINAL WHISTLE 系列”包含了卡卡、贝尔、莫德里奇等球星的亲签卡,并插放有球衣卡、漫画风格特卡——巨星漫像等卡种;它还官宣与中网在中国区开展为期三年的合作,推出中国网球公开赛中国区官方球星收藏卡。
Hitcard今年4月推出了与“苏超”联赛官方合作的“逐耀绿茵”收藏卡,它与南通本土文创企业英和文化联合打造,除了自己的线上线下渠道,也在常州开幕式、南通主场、无锡主场等“苏超”比赛现场设有专属售卖区。
卡卡沃首先选了斯诺克,8月2日在2026世界斯诺克·上海大师赛放出首批合作限量纪念卡包,10月正式推出“PHANTOM WST”系列产品,该系列以“隐藏于时间中的传奇”为设计主题,通过现代视觉语言呈现职业斯诺克百年积淀。
时光卡藏也进军球星卡领域,比如官宣与独牙传奇中式九球公开赛正式达成合作,同步发售2026独牙传奇官方球星卡「锋芒」系列先行推广版,该系列号称是国内首款台球赛事球星卡,名单涵盖赵汝亮、郑肖淮等140位台球运动员,同时首次设有裁判员专属卡面。
在棋牌游戏、数据中心、地方文旅等方面都有雄厚资源的浙数文化,去年也开始了卡牌业务的探索。目前它的卡牌业务主要有两个主体,一是上半年投资3307.5万元、持股42%的星卡互动;二是全资的浙数潮品,近日刚在杭州西站举办首届卡牌桌游文化节。
星卡互动的“星卡”品牌和多个公司“撞名”,不过它的盈利情况较好,2026上半年给浙数文化贡献了1155万元的分红。
另外值得一提的是,浙数文化在2013年以29亿元价格收购的棋牌游戏公司边锋网络,当时《三国杀》IP也隶属于边锋网络,因此浙报体系在十几年前就有了桌游业务。不过游卡在2017年独立、2018年冲刺港股上市失败,目前是个五百多人的独立运营卡牌与桌游企业。
在三季报提及卡牌业务的,还有广博股份等上市公司,比如广博继《诛仙》之后,陆续落地《光阴之外》《山海经密码》《三眼哮天录》,《花仙子之魔法香对论》即将上线。它表示卡牌属于高毛利品类,对创意板块毛利率形成正向拉动,但没有披露具体数字。
其他上市公司也与此相似,有卡牌相关业务,但三季度的信息量极少,文创潮这里就不一一展开了。